Holding GmbH: Aufbau, Vorteile & Gründung

Mehrere Unternehmen unter einem gemeinsamen Dach führen, Gewinne für weitere Investitionen nutzen oder verschiedene Geschäftsbereiche voneinander trennen: Eine Holding GmbH kann hierfür eine interessante Struktur bieten. Dabei handelt es sich allerdings nicht um eine eigene Rechtsform und auch nicht automatisch um ein Steuersparmodell. Entscheidend ist, wie die einzelnen Gesellschaften miteinander verbunden sind und welche unternehmerischen Ziele verfolgt werden.

1. Was ist eine Holding GmbH?

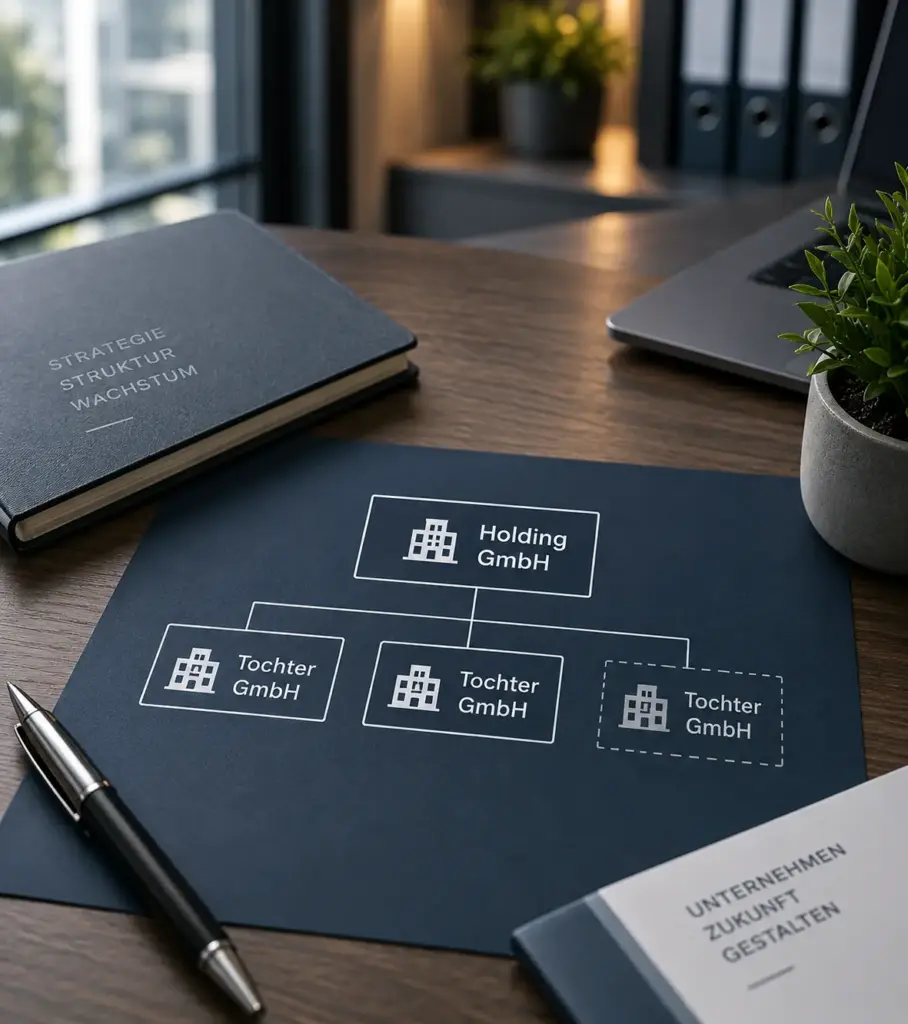
Was ist eine Holding GmbH? Eine Holding beschreibt zunächst keine bestimmte Rechtsform, sondern eine Unternehmensstruktur. Eine übergeordnete Gesellschaft (Holding) hält Beteiligungen an einer oder mehreren anderen Gesellschaften. Bei einer Holding GmbH wird für diese übergeordnete Gesellschaft die Rechtsform der GmbH gewählt.

Die Holding GmbH ist beispielsweise Gesellschafterin einer operativ tätigen Tochter-GmbH. Die GmbH bleibt dabei rechtlich eine normale Gesellschaft mit beschränkter Haftung. Nach § 13 GmbHG ist sie eine eigenständige juristische Person und für ihre Verbindlichkeiten haftet grundsätzlich das Gesellschaftsvermögen. Der Begriff „Holding“ beschreibt lediglich ihre Funktion innerhalb der Unternehmensstruktur.


Holdinggesellschaft: Definition

Eine Holdinggesellschaft hält Beteiligungen an anderen Unternehmen. Je nach Ausgestaltung kann sie sich ausschließlich auf das Halten und Verwalten dieser Beteiligungen konzentrieren oder darüber hinaus weitere Aufgaben innerhalb der Unternehmensgruppe übernehmen.

Eine reine Holdinggesellschaft, häufig auch Beteiligungsholding genannt, betreibt grundsätzlich kein eigenes operatives Kerngeschäft. Ihre Aufgabe liegt vor allem darin, Beteiligungen an Tochtergesellschaften zu halten und die daraus resultierenden Gesellschafterrechte wahrzunehmen. Daneben gibt es beispielsweise Managementholdings, die zusätzlich strategische oder administrative Aufgaben für ihre Tochtergesellschaften übernehmen.

Damit lässt sich die Holding GmbH Erklärung auf einen einfachen Grundgedanken reduzieren: Nicht die Unternehmerin oder der Unternehmer hält die operative GmbH unmittelbar, sondern eine weitere Gesellschaft wird dazwischengeschaltet.

2. Wie ist eine Holdingstruktur aufgebaut?

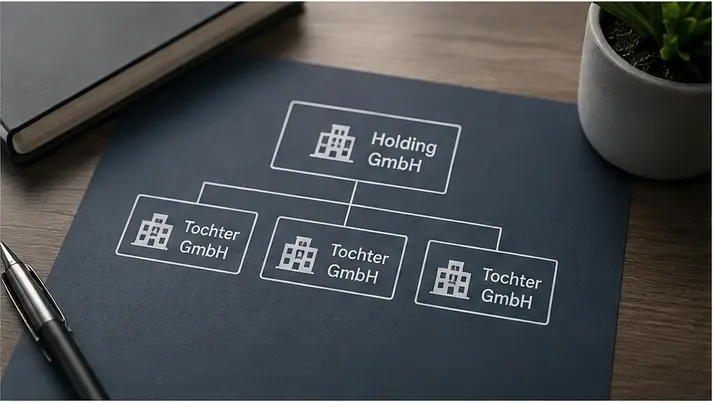
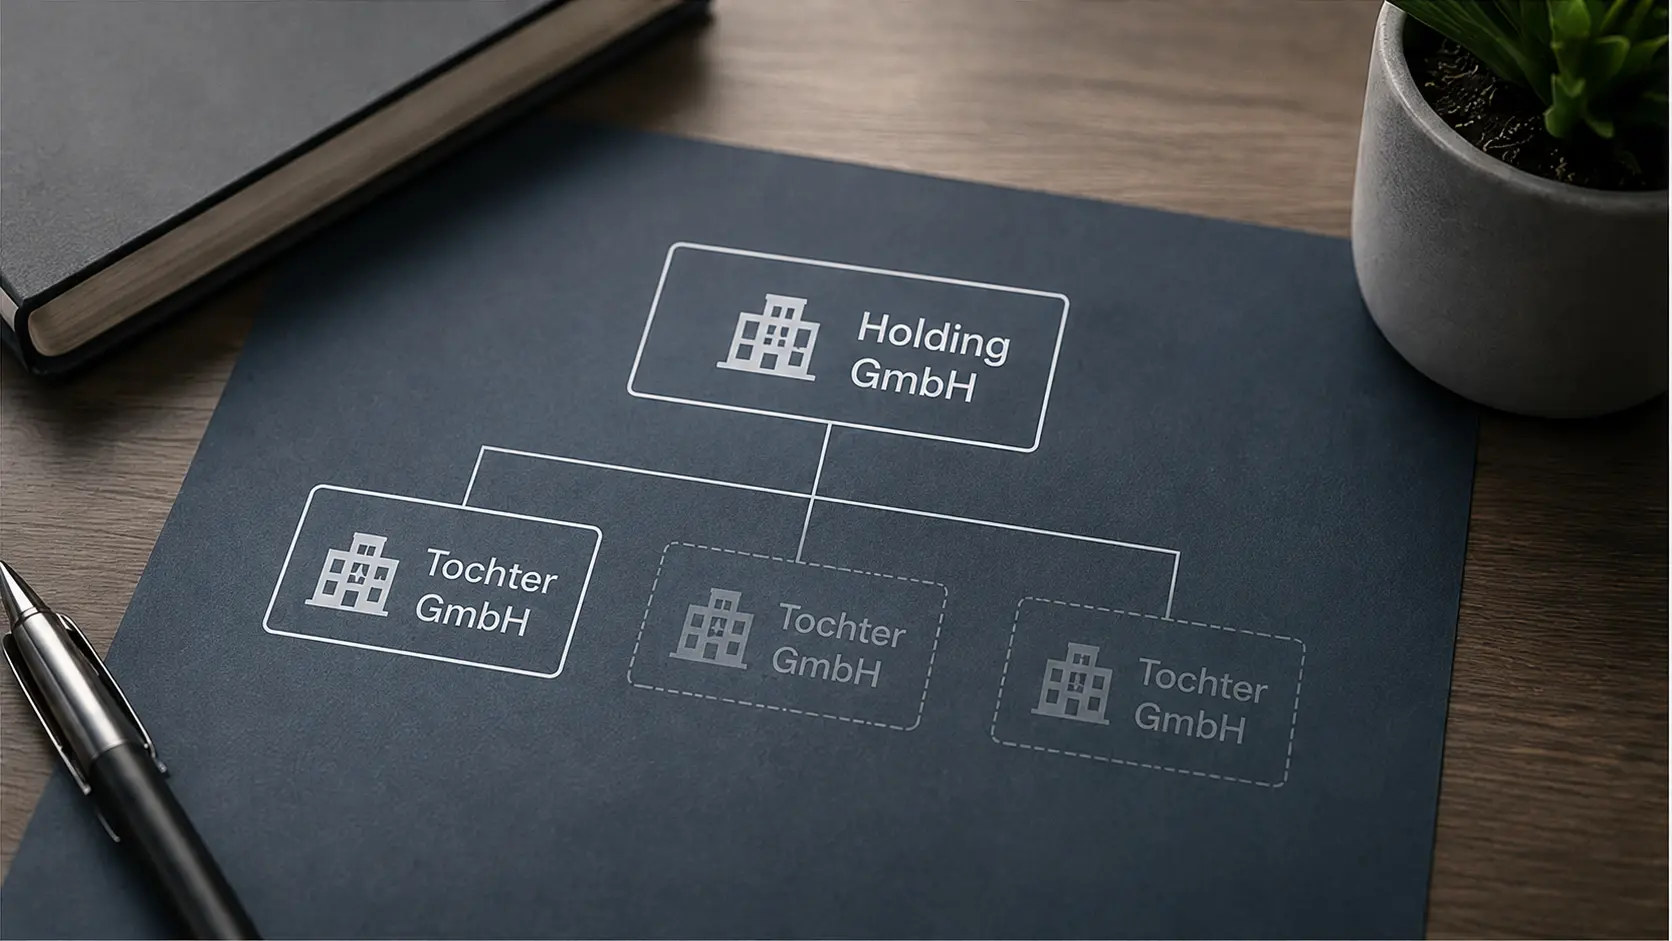
Der klassische Aufbau einer Holdingstruktur besteht aus mindestens zwei rechtlich selbstständigen Gesellschaften.

Vereinfacht kann eine solche Struktur so aussehen:

Unternehmer / Gesellschafter
↓
Holding GmbH
↓
Operative GmbH

Die natürliche Person hält beispielsweise 100 Prozent der Anteile an der Holding GmbH. Die Holding wiederum hält 100 Prozent der Anteile an der operativen Gesellschaft.


Ein einfaches Beispiel

Eine Unternehmerin möchte einen Softwarebetrieb gründen. Statt die Anteile an der operativen Software GmbH selbst zu halten, gründet sie zunächst eine Holding GmbH.

Die Holding GmbH wird anschließend Gesellschafterin der Software GmbH. Die Kundenverträge, Mitarbeiter und das operative Geschäft befinden sich in der Software GmbH. Beteiligungen und gegebenenfalls aus der Tochtergesellschaft ausgeschüttete Gewinne liegen dagegen auf Ebene der Holding.

Später könnte die gleiche Holding beispielsweise noch Beteiligungen an einer zweiten oder dritten Gesellschaft erwerben.

Die Holdingstruktur kann dadurch mit dem Unternehmen wachsen. Eine Holding muss also nicht zwingend zahlreiche Tochtergesellschaften besitzen. Auch eine Struktur aus einer Holding und einer einzigen operativen Tochtergesellschaft ist grundsätzlich möglich.
 

3. Was ist der Unterschied zwischen einer GmbH und einer Holding?

Die Frage „Was ist der Unterschied zwischen einer GmbH und einer Holding?“ führt häufig zu Missverständnissen, weil hier eigentlich zwei unterschiedliche Dinge miteinander verglichen werden.

Die GmbH ist eine Rechtsform

Eine Gesellschaft mit beschränkter Haftung ist eine gesetzlich geregelte Kapitalgesellschaft. Sie besitzt eine eigene Rechtspersönlichkeit, benötigt einen Gesellschaftsvertrag und wird in das Handelsregister eingetragen. Das Mindeststammkapital beträgt 25.000 Euro, worauf mindestens 50%, also 12.500 Euro, einzuzahlen sind.

Die Holding bezeichnet eine Struktur oder Funktion

Eine Holding ist dagegen keine eigene Rechtsform. Sie beschreibt die Stellung einer Gesellschaft innerhalb einer Unternehmensgruppe.

Eine GmbH kann beispielsweise ein operatives Unternehmen sein, das Produkte verkauft oder Dienstleistungen erbringt. Dieselbe Rechtsform kann aber auch ausschließlich Beteiligungen an anderen Unternehmen halten und damit als Holdinggesellschaft fungieren.

Eine Holding GmbH ist somit schlicht eine GmbH, deren Aufgabe ganz oder teilweise darin besteht, Anteile an anderen Gesellschaften zu halten.

Das bedeutet auch: Nicht jede GmbH ist eine Holding. Eine Holding kann theoretisch wiederum auch in einer anderen Rechtsform organisiert werden. In mittelständischen Unternehmensstrukturen wird dafür jedoch häufig die GmbH eingesetzt.

4. Wie funktioniert die Besteuerung einer Holding GmbH?

Einer der häufigsten Gründe für die Beschäftigung mit einer Holdingstruktur sind die steuerlichen Regelungen für Beteiligungserträge und Unternehmensverkäufe.

Dabei ist wichtig: Eine Holding macht die Gewinne des operativen Unternehmens nicht steuerfrei. Die operative Tochtergesellschaft versteuert ihre eigenen laufenden Gewinne grundsätzlich ganz normal. In unserem Beitrag zum Thema Unternehmensgründung in Aachen: Ein Vergleich der Rechtsformen erfahren Sie mehr über die unterschiedlichen Rechtsformen und ihre Besteuerung.  Vorteile können insbesondere entstehen, wenn anschließend Gewinne an die Muttergesellschaft ausgeschüttet oder Gesellschaftsanteile verkauft werden.

Gewinnausschüttungen an die Holding

Schüttet eine Tochtergesellschaft Gewinne an eine beteiligte Holding GmbH aus, können die Bezüge nach § 8b Abs. 1 KStG auf Ebene der Körperschaftsteuer grundsätzlich außer Ansatz bleiben. Für die Körperschaftsteuer gilt bei Dividenden allerdings unter anderem eine Mindestbeteiligung von zehn Prozent (sogenanntes Schachtelprivileg). Von begünstigten Bezügen werden außerdem fünf Prozent pauschal als nicht abzugsfähige Betriebsausgaben behandelt. Dadurch sind unter den gesetzlichen Voraussetzungen im Ergebnis 95 Prozent der Dividende von der Körperschaftsteuer freigestellt.

Bei der Gewerbesteuer gelten zusätzliche Voraussetzungen. Für die gewerbesteuerliche Kürzung bei Dividenden aus einer inländischen Kapitalgesellschaft ist grundsätzlich eine Beteiligung von mindestens 15 Prozent zu Beginn des Erhebungszeitraums erforderlich. Die konkrete steuerliche Belastung einer Ausschüttung sollte deshalb immer anhand der tatsächlichen Beteiligungsverhältnisse zu Beginn eines Wirtschaftsjahres geprüft werden.

Beispiel: Gewinne innerhalb der Unternehmensgruppe weiterverwenden

Angenommen, eine Holding hält 100 Prozent an einer operativen GmbH. Die operative Gesellschaft erwirtschaftet Gewinne, versteuert diese zunächst selbst und schüttet einen Teil anschließend an die Holding aus.

Sind die Voraussetzungen des § 8b Abs. 1 KStG und des § 9 Nr. 2a GewStG erfüllt, kann ein Großteil dieser Ausschüttung mit vergleichsweise geringer zusätzlicher Steuerbelastung von circa 1,5 Prozent auf Ebene der Holding verbleiben.

Dieses Kapital könnte die Holding anschließend beispielsweise für die Gründung eines weiteren Unternehmens, den Erwerb einer Beteiligung oder andere betriebliche Investitionen verwenden.

Genau hier liegt ein wesentlicher wirtschaftlicher Effekt einer Holdingstruktur: Geld muss nicht zwingend zunächst an die Privatperson ausgeschüttet werden, bevor es für neue unternehmerische Investitionen eingesetzt wird.


Ein vereinfachtes Rechenbeispiel

Nach Steuern stehen in der operativen GmbH 100.000 € zur Ausschüttung zur Verfügung.

Direkte Ausschüttung an privat:
100.000 €
− ca. 26.375 € Kapitalertragsteuer inkl. Soli*
= ca. 73.625 € verfügbar

Ausschüttung an die Holding:
100.000 €
− ca. 1.491 € Steuer auf Holdingebene*
= ca. 98.509 € für weitere Investitionen verfügbar

Die Holding hätte in diesem vereinfachten Beispiel also zunächst rund 24.884 € mehr Kapital, das für weitere unternehmerische Investitionen eingesetzt werden kann. Wird dieses Geld später privat ausgeschüttet, fällt die private Besteuerung grundsätzlich zu diesem späteren Zeitpunkt an.

* Stark vereinfachtes Rechenbeispiel bei erfüllten Voraussetzungen, 100-prozentiger Beteiligung und beispielhaftem Gewerbesteuer-Hebesatz von 400 Prozent.

Verkauf einer Tochtergesellschaft

Besonders relevant kann eine Holding auch bei einem späteren Unternehmensverkauf werden.

Veräußert eine Kapitalgesellschaft Anteile an einer anderen Kapitalgesellschaft, bleiben entsprechende Veräußerungsgewinne nach § 8b Abs. 2 KStG grundsätzlich außer Ansatz. Fünf Prozent des Gewinns gelten wiederum als nicht abzugsfähige Betriebsausgaben. Unter den allgemeinen Voraussetzungen sind Veräußerungsgewinne auf Ebene der Holding somit effektiv zu 95 Prozent von der Körperschaftsteuer freigestellt.

Das kann insbesondere für Unternehmer interessant sein, die einen späteren Verkauf ihres operativen Unternehmens planen und den Verkaufserlös anschließend innerhalb der Holding reinvestieren möchten.

Die Steuer verschwindet nicht automatisch

Der entscheidende Punkt ist, was mit dem Geld anschließend passiert.

Solange Mittel innerhalb der Unternehmensstruktur verbleiben und dort weiter investiert werden, können die steuerlichen Vorteile einer Holding besonders interessant sein. Soll das Geld dagegen aus der Holding an den privaten Gesellschafter ausgeschüttet werden, entsteht auf dieser Ebene grundsätzlich eine zusätzliche steuerliche Belastung. 

Eine Holding eignet sich deshalb besonders für langfristigen Vermögensaufbau und Reinvestitionen innerhalb der Unternehmensstruktur. Sie ermöglicht nicht einfach steuerfreie private Entnahmen.

Bildlich gesprochen kann die Holding damit wie ein Business-Katalysator wirken: Sie lässt mehr bereits versteuertes Kapital im Unternehmensverbund weiterarbeiten, solange es nicht privat entnommen, sondern für neue Investitionen genutzt wird.
 

5. Für wen eignet sich eine Holdingstruktur?

Eine Holdingstruktur ist nicht automatisch für jedes Unternehmen die beste Lösung. Die zusätzliche Gesellschaft verursacht Kosten und Verwaltungsaufwand, sodass die Vorteile zur tatsächlichen Unternehmensplanung passen sollten.

Mehrere Unternehmen oder Geschäftsbereiche

Wer mehrere Unternehmen aufbauen oder unterschiedliche Tätigkeitsbereiche rechtlich voneinander trennen möchte, kann diese unter einer gemeinsamen Holding bündeln.

Die Holding hält die Beteiligungen, während die einzelnen operativen Tätigkeiten in selbstständigen Tochtergesellschaften ausgeführt werden.

Gewinne langfristig reinvestieren

Besonders interessant kann die Struktur sein, wenn Gewinne nicht regelmäßig vollständig privat benötigt werden.

Sollen Gewinne beispielsweise für weitere Beteiligungen, neue Unternehmensgründungen oder andere Investitionen eingesetzt werden, können Ausschüttungen an die Holding unter den beschriebenen Voraussetzungen steuerlich begünstigt sein.

Späterer Unternehmensverkauf

Auch Unternehmer, die mittel- oder langfristig einen Verkauf eines Tochterunternehmens in Betracht ziehen, sollten sich frühzeitig mit der Struktur beschäftigen.

Ein späterer Veräußerungsgewinn kann auf Ebene einer beteiligten Kapitalgesellschaft unter den Voraussetzungen des § 8b KStG weitgehend steuerfrei vereinnahmt und anschließend innerhalb der Holding reinvestiert werden.

Trennung von Risiken und Vermögen

Wer unterschiedliche Geschäftsbereiche und die damit verbundenen wirtschaftlichen Risiken voneinander abgrenzen möchte, kann diese in rechtlich selbstständigen Gesellschaften organisieren.

Beispielsweise kann das operative Geschäft mit seinen wirtschaftlichen Risiken in einer Tochtergesellschaft stattfinden, während Beteiligungen oder bestimmte Vermögenswerte auf einer anderen Gesellschaftsebene gehalten werden.

Diese Trennung ist allerdings nicht absolut. Bürgschaften, Garantien, Finanzierungsstrukturen oder andere Verflechtungen zwischen den Gesellschaften können dazu führen, dass wirtschaftliche Risiken dennoch auf andere Gesellschaften durchschlagen.
 

6. Holding GmbH gründen: Wie läuft die Gründung ab?

Wer eine Holding GmbH gründen möchte und noch kein operatives Unternehmen besitzt, kann die Struktur grundsätzlich von Beginn an entsprechend aufbauen.

Zunächst die spätere Struktur planen

Vor der Gründung sollte feststehen, wer an der Holding beteiligt sein soll, welche Tochtergesellschaften vorgesehen sind und welche Aufgaben die Muttergesellschaft übernehmen soll.

Gerade bei mehreren Gesellschaftern sollten auch zukünftige Beteiligungsveränderungen, Gewinnausschüttungen und mögliche Verkäufe von Anfang an berücksichtigt werden. In unserem Artikel Unternehmensgründung in Aachen: Ein Vergleich der Rechtsformen erfahren Sie mehr darüber, was Sie wei der Strukturplanung und Rechtsformplanung in der Gründung beachten sollten. 

Holding GmbH errichten

Die Holding selbst wird anschließend wie eine gewöhnliche GmbH gegründet. Der Gesellschaftsvertrag muss notariell beurkundet werden und das gesetzliche Mindeststammkapital einer GmbH beträgt 25.000 Euro.

Nach der Gründung und Eintragung kann die Holding ihrerseits Beteiligungen an anderen Unternehmen halten.

Operative Tochtergesellschaft gründen

Im klassischen Aufbau wird anschließend die operative GmbH durch die zuvor gegründete Holding GmbH gegründet. Gesellschafterin dieser Gesellschaft ist demnach nicht unmittelbar die natürliche Person, sondern die Holding GmbH.

Damit entstehen zwei rechtlich eigenständige Gesellschaften mit jeweils eigener Buchführung, eigenem Jahresabschluss und eigenen steuerlichen Pflichten.

Was ist bei einer bereits bestehenden GmbH zu beachten?

Existiert die operative GmbH bereits und soll erst nachträglich eine Holding darüber gesetzt werden, ist die Situation deutlich komplexer.

Die bestehenden Gesellschaftsanteile können nicht ohne Prüfung einfach in eine neue Holding übertragen werden. Die Übertragung kann steuerliche Folgen auslösen und muss gesellschaftsrechtlich und steuerlich strukturiert werden.

Dieses Thema sollte deshalb separat betrachtet werden und eignet sich insbesondere aufgrund der Regelungen zum qualifizierten Anteilstausch § 21 UmwStG für eine individuelle Beratung.
 

7. Vor- und Nachteile einer Holding GmbH

Ob eine Holding wirtschaftlich sinnvoll ist, hängt immer vom Einzelfall ab. Den steuerlichen Gestaltungsmöglichkeiten stehen zusätzliche Kosten und organisatorische Pflichten gegenüber.


Vorteile einer Holding GmbH

Steuerlich begünstigte Gewinnausschüttungen:
Ausschüttungen einer Tochtergesellschaft an die Holding können bei ausreichender Beteiligung und unter den weiteren gesetzlichen Voraussetzungen weitgehend steuerlich freigestellt sein. Dadurch können Gewinne innerhalb der Unternehmensgruppe effizient für weitere Investitionen genutzt werden.

Vorteile bei einem Unternehmensverkauf:
Gewinne aus dem Verkauf von Beteiligungen an Kapitalgesellschaften können auf Ebene einer Holding GmbH nach § 8b KStG grundsätzlich zu 95 Prozent steuerlich freigestellt sein.

Kapital für weitere Investitionen:
Gewinne können innerhalb der Unternehmensstruktur gebündelt und beispielsweise zur Finanzierung neuer Unternehmen , Beteiligungen oder Immobilien außerhalb des risikoreicheren operativen Geschäfts eingesetzt werden, ohne dass sie vorher vollständig in das Privatvermögen ausgeschüttet werden müssen.

Trennung verschiedener Geschäftsbereiche:
Mehrere operative Tätigkeiten können in getrennten Tochtergesellschaften organisiert werden. Dadurch lassen sich Unternehmensbereiche rechtlich und wirtschaftlich klarer voneinander abgrenzen.

Flexibler Aufbau einer Unternehmensgruppe:
Unter einer Holding können im Laufe der Zeit weitere Gesellschaften und Beteiligungen ergänzt werden. Die Struktur kann dadurch mit dem Unternehmen wachsen.


Nachteile einer Holding GmbH

Zusätzliche Gründungs- und Verwaltungskosten:
Eine Holding bedeutet mindestens eine zusätzliche Gesellschaft. Damit entstehen zusätzliche Kosten für Gründung, Handelsregister, Buchführung, Jahresabschluss, Steuererklärungen und laufende Verwaltung.

Mehr organisatorischer Aufwand:
Die Gesellschaften müssen rechtlich voneinander getrennt behandelt werden. Verträge, Zahlungsströme und Leistungen zwischen Holding und Tochtergesellschaften müssen korrekt gestaltet und dokumentiert werden.

Steuerliche Vorteile gelten nicht uneingeschränkt:
Insbesondere bei Dividenden spielen Beteiligungsquoten und gewerbesteuerliche Voraussetzungen eine wichtige Rolle. Nicht jede Ausschüttung zwischen Gesellschaften ist automatisch zu 95 Prozent steuerfrei.

Private Nutzung des Geldes bleibt steuerpflichtig:
Die steuerlichen Vorteile sind besonders interessant, wenn Kapital innerhalb der Holding weiter investiert werden soll. Wird das Geld später an die privaten Gesellschafter ausgeschüttet, muss die private Besteuerung berücksichtigt werden. Sollten die Gewinne von der Holding größtenteils auf die private Ebene ausgeschüttet werden, entsteht sogar effektiv eine höhere Steuerlast durch die Zwischenschaltung der Holding GmbH.

Eine Holding lohnt sich nicht automatisch:
Bei geringen Gewinnen, wenigen Investitionsplänen oder wenn nahezu sämtliche Gewinne regelmäßig privat benötigt werden, können Kosten und Verwaltungsaufwand den Nutzen einer Holdingstruktur übersteigen.

8. Häufige Fragen zur Holding GmbH

Braucht eine Holdinggesellschaft eine Gewerbeanmeldung?

Bei einer Holding in der Rechtsform einer GmbH ist grundsätzlich auch die Holdinggesellschaft Gewerbeanmeldung zu beachten. Kapitalgesellschaften wie die GmbH gelten steuerlich stets als Gewerbebetrieb. Die IHK weist zudem darauf hin, dass Kapitalgesellschaften als juristische Personen selbst Gewerbetreibende und grundsätzlich anzeigepflichtig sind.

Die konkrete Anmeldung sollte entsprechend dem tatsächlichen Unternehmensgegenstand vorgenommen und bei Besonderheiten einer reinen Beteiligungsholding mit der zuständigen Behörde abgestimmt werden.

Kann eine Holding nur eine Tochtergesellschaft haben?

Ja. Für eine Holdingstruktur ist nicht erforderlich, dass die Holding Beteiligungen an zahlreichen Unternehmen besitzt.

Auch eine Holding GmbH, die ausschließlich 100 Prozent der Anteile an einer einzigen operativen GmbH hält, kann eine klassische Holdingstruktur darstellen.

Kann eine Holding selbst operativ tätig sein?

Ja. Eine Holding muss sich nicht zwingend auf das Halten von Beteiligungen beschränken.

Bei einer reinen Holdinggesellschaft steht die Beteiligungsverwaltung im Mittelpunkt. Eine operative oder geschäftsleitende Holding kann dagegen zusätzliche eigene Tätigkeiten beziehungsweise Managementfunktionen übernehmen. Welche Ausgestaltung sinnvoll ist, hängt von der jeweiligen Unternehmensstruktur ab.

Was ist eine Spardosen-GmbH und ist sie dasselbe wie eine Holding GmbH?

Der Begriff Spardosen-GmbH ist keine eigene Rechtsform, sondern eine umgangssprachliche Bezeichnung für eine GmbH, in der Vermögen aufgebaut und Gewinne langfristig thesauriert beziehungsweise investiert werden sollen. Häufig steht dabei weniger ein operatives Geschäft als vielmehr der Vermögensaufbau innerhalb einer Kapitalgesellschaft im Vordergrund.

Eine Holding GmbH kann ebenfalls dazu genutzt werden, Kapital innerhalb einer Unternehmensstruktur zu bündeln und weiter zu investieren. Beide Begriffe sind jedoch nicht gleichbedeutend: Die Holding beschreibt eine Beteiligungsstruktur, bei der eine Gesellschaft Anteile an anderen Unternehmen hält. Eine sogenannte Spardosen-GmbH muss dagegen nicht zwingend Beteiligungen an Tochtergesellschaften besitzen.

Welche Struktur steuerlich und wirtschaftlich sinnvoller ist, hängt insbesondere davon ab, ob Unternehmensbeteiligungen, Wertpapiere, Immobilien oder andere Vermögenswerte gehalten werden sollen.

Lohnt sich eine Holding GmbH auch für kleine Unternehmen?

Die Unternehmensgröße allein ist nicht entscheidend.

Wichtiger ist, welche Gewinne erwirtschaftet werden, wie viel davon langfristig im Unternehmensverbund verbleiben soll, ob weitere Unternehmen oder Beteiligungen geplant sind und ob perspektivisch ein Unternehmensverkauf infrage kommt.

Eine pauschale Umsatz- oder Gewinngrenze, ab der eine Holding automatisch sinnvoll ist, gibt es deshalb nicht.

Unser Fazit

Eine Holding GmbH kann Unternehmen dabei helfen, Beteiligungen übersichtlich zu strukturieren, Gewinne für weitere Investitionen innerhalb der Unternehmensgruppe zu nutzen und unterschiedliche Geschäftsbereiche voneinander zu trennen.

Besonders interessant kann eine Holdingstruktur sein, wenn Gewinne langfristig reinvestiert, weitere Unternehmen aufgebaut oder Beteiligungen später verkauft werden sollen. Den steuerlichen Möglichkeiten stehen jedoch zusätzliche Gesellschafts-, Verwaltungs- und Beratungskosten gegenüber. Deshalb sollte die Struktur immer auf die konkreten unternehmerischen Ziele abgestimmt werden.

Als Steuerberater in Aachen stehen wir Ihnen persönlich, individuell und kompetent zur Seite. Gemeinsam prüfen wir, ob eine Holdingstruktur für Ihr Unternehmen sinnvoll ist und wie sie steuerlich und wirtschaftlich passend aufgebaut werden kann, damit Sie vorhandene Gestaltungsmöglichkeiten gezielt nutzen und Ihre Unternehmensstruktur langfristig planen können.

Ihr Team der Konsultaix Steuerberater in Aachen

Teile diesen Blogartikel in den sozialen Medien